Logo blanc de Haitza Conseil - Cabinet de conseil en gestion de Patrimoine au Pays Basque

Private equity : une diversification pour patrimoines élevés

Le private equity ouvre le capital d’entreprises non cotées aux patrimoines déjà constitués. Notre cabinet de gestion de patrimoine indépendante au Pays Basque prend le temps de vous expliquer chaque mécanisme, puis sélectionne l’opération qui correspond vraiment à votre situation.

Premier rendez-vous offert chez Haitza Conseil.
  • 5 sur 5 Google (+25 avis)
transmettre son patrimoine pour préparer l'avenir

Premier rendez-vous offert

un échange sans engagement, pour regarder ensemble si le non coté a sa place chez vous.

Ticket d’entrée

le plus souvent autour de 100 000 €, et parfois dès 50 000 € selon les opérations.

Horizon de 7 à 10 ans

une fourchette indicative : votre capital se libère au fil des cessions du fonds.

Cabinet indépendant à Espelette

membre de la CNCGP, sans lien capitalistique avec la moindre société de gestion.
optimiser son épargne

Private equity : entrer au capital des entreprises qui construisent demain

Investir en private equity, c’est devenir associé de sociétés que la bourse ne proposera jamais : un industriel qui double sa production, une PME familiale reprise par la génération suivante, une pépite régionale qui part à l’international. Le capital investissement finance l’économie réelle, et votre patrimoine avance au rythme de cette croissance. Son prix ? De la patience : votre capital se libère au fil des cessions, sur 7 à 10 ans en général. C’est ce temps long qui vise des performances supérieures aux placements cotés, pour qui veut faire fructifier son capital sur le long terme.
un chef d'entreprise dans son bureau

Un placement au service des dirigeants et des investisseurs avertis

Le capital investissement parle d’abord aux patrimoines déjà construits, ceux qui peuvent immobiliser une somme sans toucher à leur épargne disponible. Historiquement réservé aux family offices et aux investisseurs institutionnels, il s’ouvre depuis quelques années aux particuliers. C’est d’ailleurs ce qui en fait aujourd’hui un vrai levier pour répartir son patrimoine entre plusieurs classes d’actifs. 3 situations s’y prêtent particulièrement :
  • Un dirigeant souhaite replacer le capital issu de la cession de son entreprise sur un horizon long.
  • Votre allocation est aujourd’hui concentrée sur les marchés cotés. La diversifier vers des actifs non cotés permettrait de réduire votre dépendance aux fluctuations boursières.
  • Tout en respectant le niveau de risque acceptable défini par votre profil investisseur, vous pouvez dédier une partie de votre épargne à un placement plus risqué que les actions cotées ou les fonds euros.

Notre méthodologie en 5 étapes pour investir en non coté

Avant d’ouvrir la moindre plaquette, notre équipe suit une méthode en 5 étapes. L’idée : engager uniquement ce que votre patrimoine peut immobiliser sereinement, sur des opérations étudiées une à une.
1. Premier rendez-vous offert
Nous prenons le temps de comprendre votre situation, votre horizon et votre rapport au risque, sans engagement.
2. Analyse de votre allocation
Nous regardons la place que le non coté peut occuper au regard de vos liquidités et de vos projets à 10 ans.
3. Sélection de l’opération
Nous décortiquons les offres du moment, capital développement, capital transmission ou leveraged buy out, puis retenons celles qui collent à votre profil.
4. Souscription encadrée
Notre équipe pilote la documentation juridique, le calendrier des appels de fonds et le choix de l’enveloppe.
5. Suivi jusqu’à la liquidation
Nous suivons les distributions et arbitrons avec vous à chaque étape de la vie du fonds.

Private equity, assurance vie et capitalisation : notre approche indépendante

Chez Haitza Conseil, le capital investissement complète vos enveloppes existantes au lieu de les remplacer. Une poche de non coté trouve sa place aux côtés de l’assurance vie comme alternative patrimoniale, qui vous laisse de son côté la souplesse des rachats et un cadre successoral avantageux.
Même logique pour les patrimoines importants et les holdings de dirigeants : l’enveloppe de capitalisation pour les patrimoines élevés loge elle aussi des unités de compte non cotées.

3 associés et un réseau pour piloter votre capital investissement

Chaque dossier de private equity mobilise les 3 associés du cabinet, depuis nos bureaux d’Espelette :
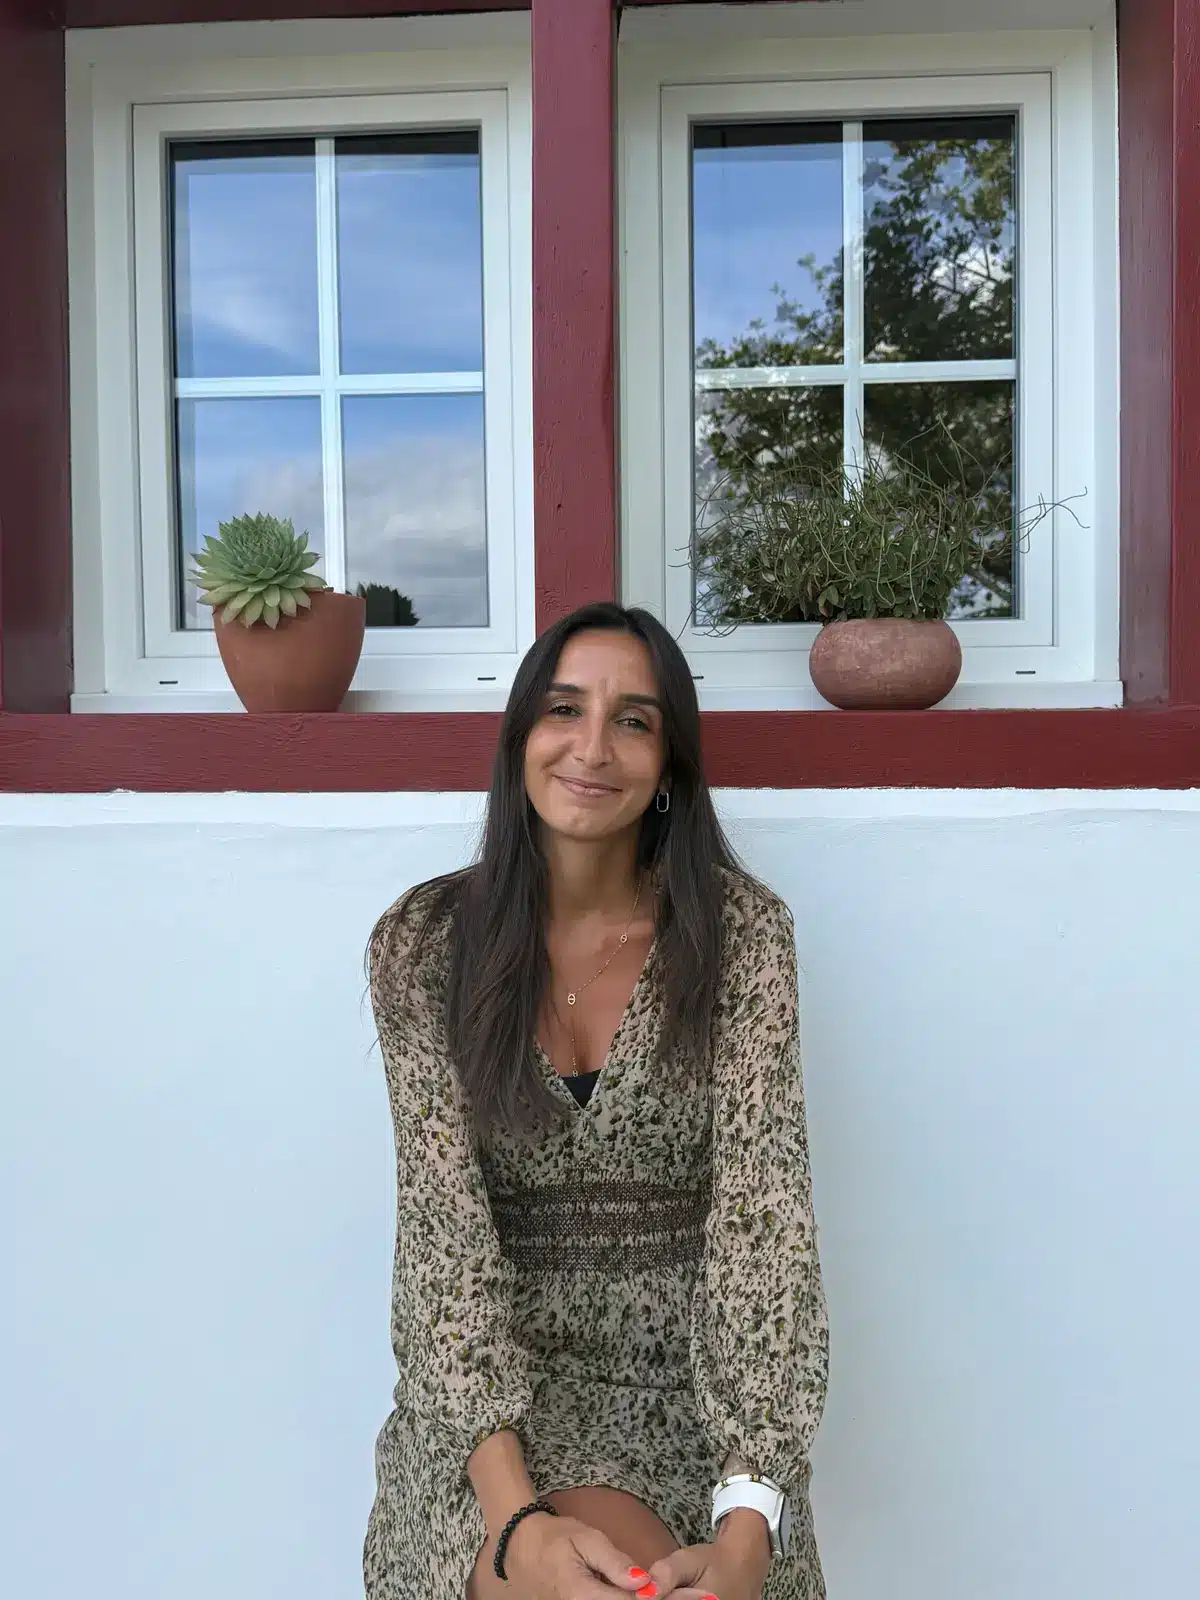
Sonia Michelena, associée chez Haitza Conseil
Sonia Michelena
Présidente
Sonia, présidente, met son expertise patrimoniale au service de chaque projet de vie.
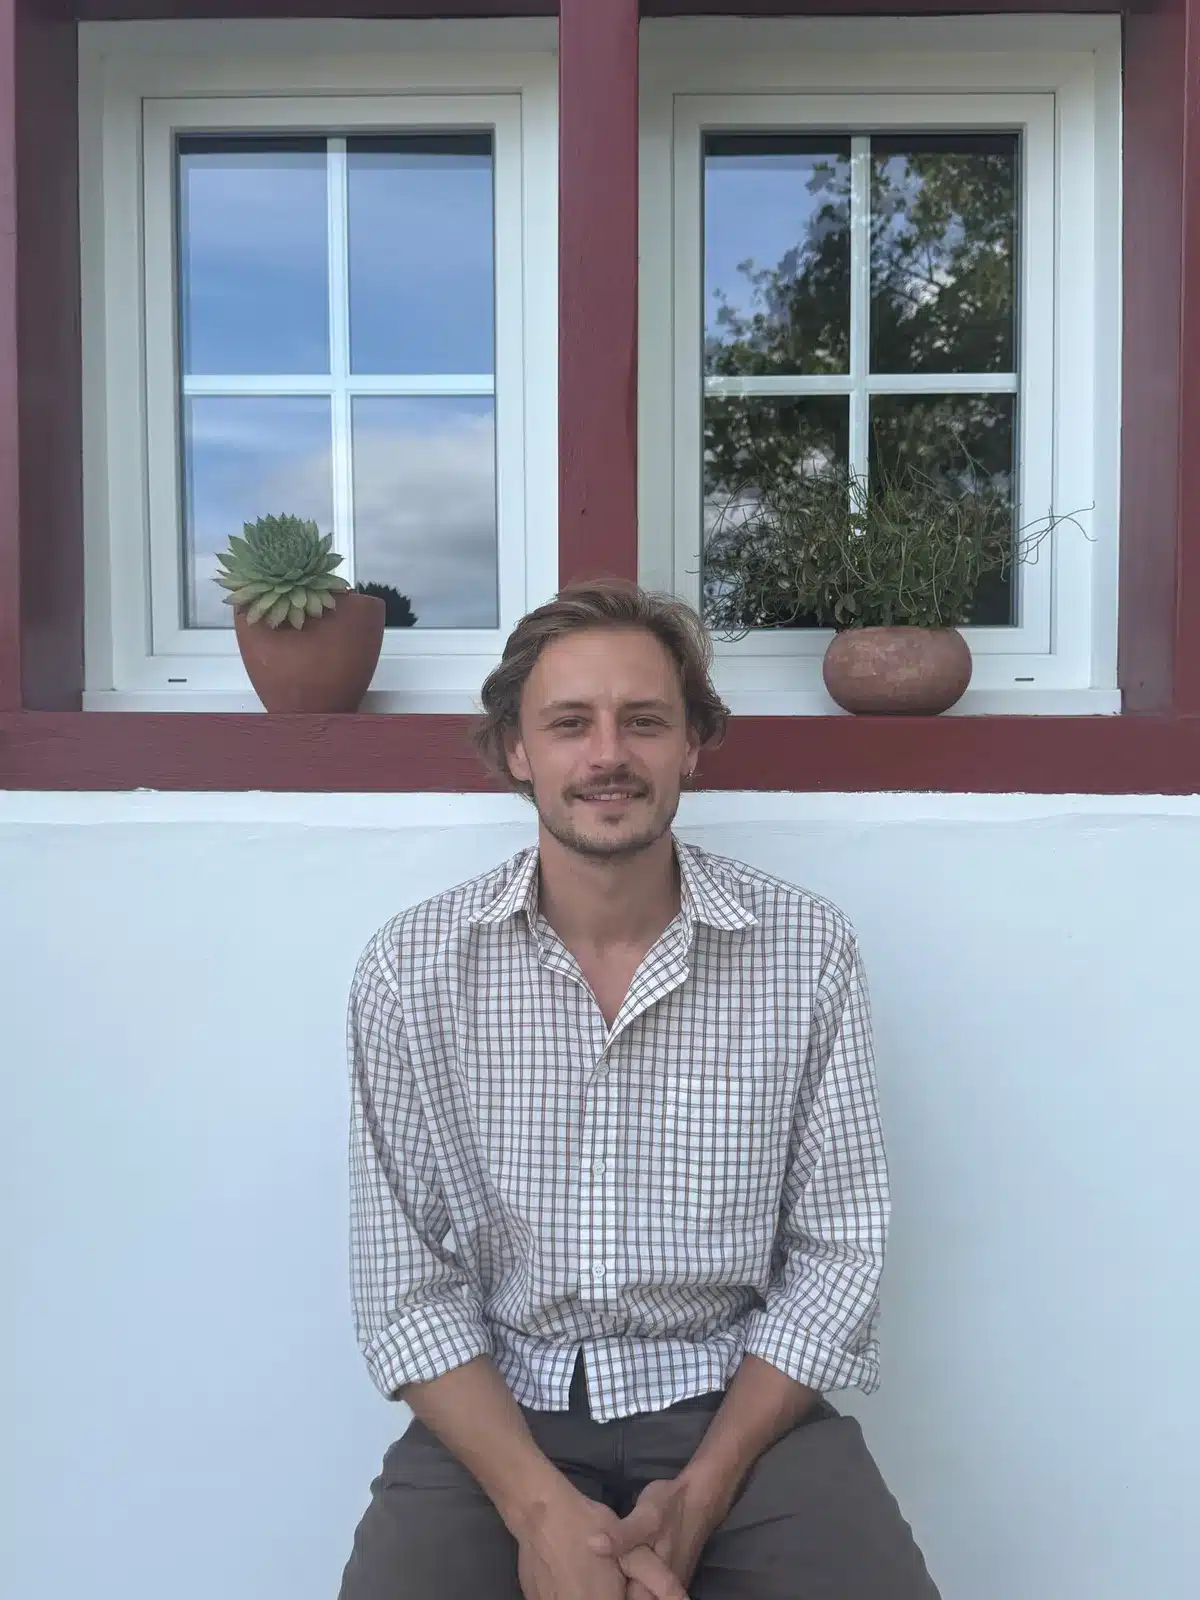
Charles Delahaye, associé chez Haitza Conseil
Charles Delahaye
Directeur général
Charles, diplômé notaire, apporte une vision juridique, fiscale et financière.
Anne-Sophie Graciano, associée chez Haitza Conseil
Anne-Sophie Graciano
Directeur général
Anne-Sophie, juriste et passionnée de relations humaines, assure un suivi personnalisé et réactif.
Autour d’eux, un réseau de notaires, d’avocats et d’experts-comptables complète l’analyse quand votre montage le demande. Vous gardez ainsi un interlocuteur stable pendant toute la vie du fonds.

Bon à savoir : un fonds de private equity porte toujours plusieurs participations, jamais une entreprise unique. Votre souscription vous expose donc à un portefeuille de sociétés, ce qui mutualise le risque d’échec de l’une d’elles. Les versements suivent par ailleurs des appels de fonds échelonnés sur les premières années : votre trésorerie reste disponible entre deux appels, et vous gardez la main sur votre calendrier.

Votre patrimoine gagnerait-il à intégrer une part de non coté ? Appelez Haitza Conseil au 06 98 85 44 39 pour un premier rendez-vous offert et sans engagement !

FAQ - Private equity

Les gains supportent le prélèvement forfaitaire unique de 30 %. Les FCPR dits fiscaux échappent toutefois à l’impôt sur le revenu si vous conservez vos parts 5 ans et réinvestissez immédiatement les distributions dans le fonds. Les prélèvements sociaux de 17,2 % demeurent dus dans tous les cas.

Rarement. Un fonds de private equity se ferme après sa période de souscription et le rachat anticipé fait défaut dans la plupart des véhicules. Certaines parts se cèdent sur le marché secondaire, souvent avec une décote. Considérez votre engagement comme immobilisé jusqu’à la liquidation, soit 7 à 10 ans en général.

La différence tient à la cotation et à la liquidité. Une action cotée s’achète et se revend en quelques secondes, au prix du marché. Une participation non cotée se valorise à intervalles fixés par la société de gestion, sans marché organisé, et se monétise seulement quand le fonds revend l’entreprise.

Le capital investissement finance 4 moments de la vie d’une entreprise : l’amorçage avec le capital risque, la croissance avec le capital développement, la transmission avec le capital transmission ou le leveraged buy out, et le redressement avec le capital retournement.

Rarement, et nous le disons franchement en rendez-vous. Une allocation solide commence par une épargne de précaution disponible, puis par des enveloppes liquides. Le non coté vient ensuite, sur la part de patrimoine que vous acceptez d’immobiliser 10 ans. Nous validons cet ordre dès le premier rendez-vous offert.